88 residencias se convirtieron en 61: qué compra el capital en la única preconstrucción de Bal Harbour
Rivage Bal Harbour pide entre $4.268 y $4.610 por pie cuadrado según su hoja de disponibilidad del 13 de agosto de 2026. Oceana Bal Harbour, a media manzana sobre la misma avenida, ha cerrado a $3.086 por pie cuadrado como promedio ponderado sobre dieciséis transacciones registradas.
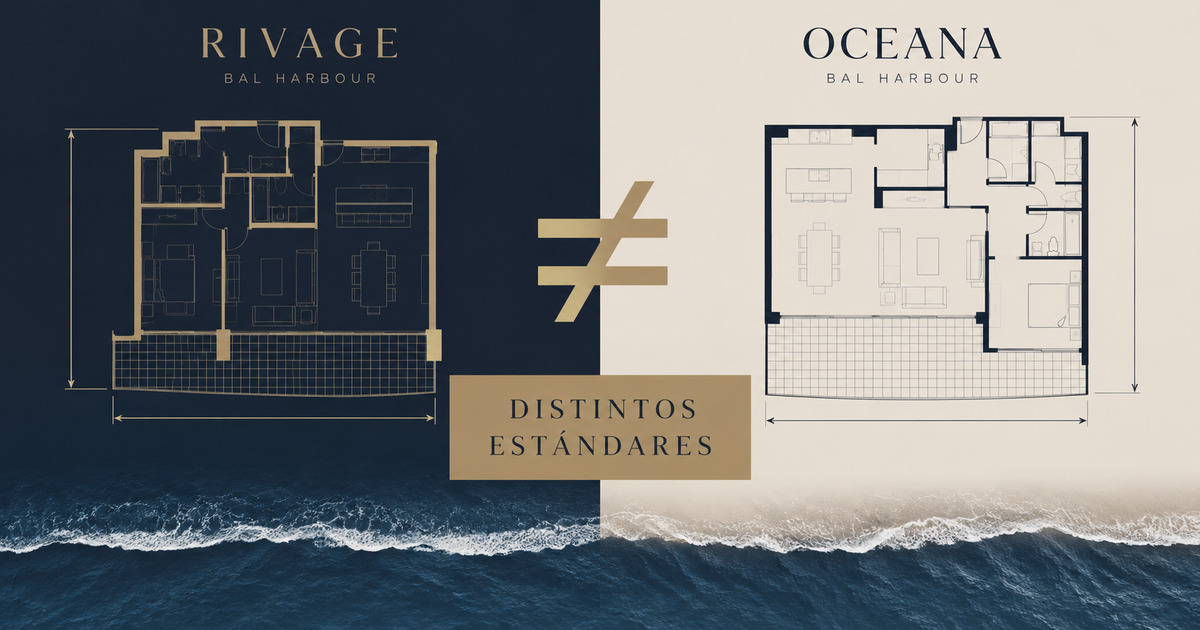
La diferencia aparente es de entre 38% y 49% — y es la última vez que este texto la usa como cifra, por dos razones que conviene poner sobre la mesa antes de cualquier análisis. La primera es que una cifra es un precio pedido y la otra es un precio transado; no pertenecen a la misma categoría de evidencia. La segunda, menos obvia y más determinante, es que las dos cifras no comparten denominador. Los pies cuadrados de Rivage y los pies cuadrados de Oceana se miden con reglas distintas, y la diferencia entre esas reglas es material.
Este análisis no pregunta si la prima de Rivage está justificada. Pregunta qué habría que resolver antes de poder formular esa pregunta correctamente — y qué queda sin resolver incluso después.
El interés declarado
Corresponde nombrarlo antes de los datos. Esta práctica opera en el corredor Bal Harbour – Sunny Isles y se beneficia tanto del arrendamiento como de la compra en cualquiera de los dos edificios que este texto compara. El lector debe pesarlo.
Los dos edificios, lado a lado
| Rivage Bal Harbour | Oceana Bal Harbour | |
|---|---|---|
| Dirección | 10245 Collins | 10201 / 10203 Collins |
| Estado | Preconstrucción, entrega 2027 | Entregado 2016–17 |
| Residencias | 61 de diseño | 236 |
| Torres · pisos | 1 · 25 | 2 |
| Régimen | Fee simple | Fee simple |
| Parcela | 111.000 SF (2,55 acres) | ~3,4 acres |
| Precedente en el sitio | Carlton Terrace, 88 residencias | — |
| $/SF | $4.268 – $4.610 · pedido, sobre superficie del desarrollador | $3.086 · transado, sobre superficie catastral |
| Estándar de superficie | Interior del desarrollador, medido a límites exteriores | Adjusted Square Footage catastral |
| ¿Comparables entre sí? | No. Distinta base de precio y distinto denominador | No. Ver sección de medición |
| Pedido → cierre | no medible | −7,99% |
| Terraza sobre interior | 8,1% – 17,8% | 17,0% – 106,2% |
| Arquitectura de servicio | Uniforme, rango 1,46x | Uniforme, rango 7,1x |
| Cuota de mantenimiento | $25,20/SF/año (estimada) | $25,27/SF/año |
| Impuesto predial | no existe hasta la entrega | $30,84/SF/año |
| Residencia principal declarada | no aplica | 10,6% |
| Titularidad no individual | no aplica | 76,3% |
| Costo anual / valor | no medible | 4,46% (n=1) |
Las cifras de Rivage son precios pedidos sobre superficie interior publicada por el desarrollador; las de Oceana son transacciones cerradas sobre superficie catastral. Las dos columnas no son directamente comparables, y las secciones siguientes explican por qué.
Dos reglas de medición sobre la misma manzana
Los planos publicados de Rivage llevan un descargo de responsabilidad que describe el método con precisión inusual. La superficie se calcula desde los límites exteriores de los muros exteriores hasta el eje de los muros divisorios interiores, sin deducciones por recortes, curvas ni elementos arquitectónicos. El propio documento concede la consecuencia: este método produce típicamente dimensiones mayores que otros métodos aceptados, y la definición de “Unidad” que fija el prospecto del desarrollador puede arrojar una cifra menor.
Es una divulgación correcta y poco frecuente. También es la descripción exacta del mecanismo de interior inflado que aparece en ocho de los nueve edificios entregados del corredor.
Las cifras de Oceana en este análisis provienen del Adjusted Square Footage del catastro de Miami-Dade, el estándar uniforme que esta práctica aplica a todo edificio entregado.
Hay un factor que agrava la brecha en este caso específico y que no se presenta en ningún otro edificio del corredor. La planta de Rivage son tres arcos. La frase “sin deducciones por curvas” no significa lo mismo sobre una planta curva que sobre una rectangular: cuanto más curvo el perímetro, mayor la superficie que el método incorpora y que un ocupante no puede utilizar. Rivage es el único edificio de los diez donde la convención de medición y la geometría del edificio se componen entre sí. Qué produce esa composición sobre las cifras publicadas hoy, y por qué dos fuentes distintas enuncian rangos de superficie que no se solapan, se examina en la reconciliación de las cifras publicadas sobre Rivage Bal Harbour.
Lo que este dato no resuelve. La dirección de la brecha es conocida: la cifra de Rivage está por encima de lo que un estándar catastral registrará. La magnitud no lo es. Solo la fija el Exhibit de la Declaración de Condominio, y ese instrumento no existe hasta que el edificio existe. Un comprador que compare $4.610 contra $3.086 está comparando dos números que no miden lo mismo, y la corrección va en contra de la prima aparente — no a favor.
Ochenta y ocho residencias se convirtieron en sesenta y una
El folio del terreno es 12-2226-001-0150. Superficie del lote: 111.000 pies cuadrados, o 2,55 acres. Valor de terreno asignado por el Tasador de Propiedades para 2026: $111.000.000 — mil dólares por pie cuadrado de tierra. La descripción legal completa registra el nombre anterior de la parcela: Carlton Terrace Condo.
Carlton Terrace tenía 88 residencias. Rivage tendrá 61 de diseño.
Es una reducción de densidad del 31% sobre la misma parcela, y proviene de registro público, no de material de venta. La cifra de 56 que circula en material publicado corresponde a un conteo posterior: compradores de este edificio han combinado unidades contiguas, y el total no queda fijado hasta que las escrituras se registren.
Aquí conviene distinguir entre dos afirmaciones que el mercado de preconstrucción suele mezclar. La primera es que la parcela es la última disponible frente al mar en Bal Harbour. La segunda es que la oferta futura de frente oceánico en Bal Harbour solo puede provenir de demoler un edificio en operación. La primera es una afirmación sobre inventario. La segunda es una afirmación sobre estructura, y es la que importa para un horizonte de tenencia de diez o veinte años.
La fotografía aérea del municipio resuelve la cuestión sin necesidad de interpretación: cada parcela oceanfront de Bal Harbour está edificada. No hay terreno vacante frente a la playa. Rivage es la prueba de su propia tesis — existe porque Carlton Terrace fue demolido.
El análisis publicado de esta práctica sobre Sunny Isles llegó a la misma conclusión por una vía distinta. Allí la restricción es regulatoria: el Código de Ordenanzas administra la densidad oceanfront, de modo que una torre futura no se construye sobre suelo libre sino reposicionando una parcela ya ocupada. En Bal Harbour la restricción no necesita código: la agotó la construcción. Dos mecanismos distintos, una sola conclusión, y en Bal Harbour la evidencia es visible desde el aire.
Lo que este dato no resuelve. Establece que la restricción es real y duradera. No establece qué vale. Una restricción genuina sobre un activo mal comprado sigue siendo una compra mala.
El gradiente que la preconstrucción normalmente no tiene
El análisis publicado de esta práctica sobre las tres torres St. Regis registró un hallazgo que se transfiere directamente a este caso: la preconstrucción de marca valora la altura de manera casi plana. La hoja de la Torre Norte de St. Regis Sunny Isles cubría trece unidades entre los pisos 11 y 49 en un rango de 5,7% — aproximadamente 0,15% por piso.
Rivage no se comporta así.
La línea C ofrece cuatro unidades disponibles de superficie interior idéntica —3.297 pies cuadrados, la variante de pisos 3 a 17; el plano de la misma línea en piso 2 registra 3.284— en cuatro pisos distintos:
| Unidad | Piso | Precio | $/SF |
|---|---|---|---|
| 403 | 4 | $14.100.000 | $4.277 |
| 1003 | 10 | $14.700.000 | $4.459 |
| 1203 | 12 | $14.900.000 | $4.519 |
| 1603 | 16 | $15.200.000 | $4.610 |
+7,8% en doce pisos. Aproximadamente 0,65% por piso — cuatro veces y media el gradiente de St. Regis Sunny Isles.
Y el gradiente no es del edificio; es de la línea. La línea A sube 0,96% entre los pisos 2 y 4. La línea B sube 0,54% entre los pisos 2 y 3. Rivage valora la elevación en una línea y prácticamente no la valora en las otras dos.
El techo del gradiente está fuera de la hoja de disponibilidad. El penthouse de Rivage entró bajo contrato el 18 de mayo de 2026 en $68.300.000, en efectivo, según Traded Miami. Es un contrato reportado por prensa especializada, no un cierre registrado: no hay escritura ni precio inscrito.
La misma fuente reporta una superficie aproximada de 12.500 pies cuadrados, de la cual se deriva una cifra cercana a $5.464 por pie. Esa derivación descansa sobre una superficie aproximada reportada por prensa, no sobre un plano ni sobre el catastro, y por lo tanto no se usa aquí para ordenar el edificio contra ningún otro. El precio de contrato de $68.300.000 es el dato; el precio por pie es una estimación de tercero sobre una base aproximada, y se identifica como tal.
La observación de fondo es la misma que en el análisis de St. Regis, aplicada en la dirección contraria. El mercado de reventa paga por la altura; la preconstrucción normalmente no la cobra. Un desarrollador que valora plano deja ese diferencial al comprador de reventa. Un desarrollador que valora el gradiente lo captura en el contrato.
Lo que este dato no resuelve. Identifica qué línea lleva el gradiente y cuánto cobra por él. No indica si el piso 16 a $4.610 es mejor base que el piso 4 a $4.277 para un plazo de tenencia concreto. Esa comparación depende del plazo, y el plazo no está en la hoja.
La arquitectura de servicio converge
El análisis publicado sobre el corredor estableció que Oceana Bal Harbour es el único edificio entregado donde la residencia más pequeña y la más grande reciben arquitectura de servicio idéntica: cabina privada que desemboca en vestíbulo interior de la unidad, más puerta de servicio rotulada, en todos los niveles de precio.
Rivage es el segundo. Los seis planos publicados —A y B en piso 2 y en pisos 3–17, C en piso 2 y en pisos 3–17— llevan todos ascensor privado con foyer propio más entrada de servicio independiente. Desde los 3.284 pies cuadrados interiores hasta los 4.810.
Con una salvedad que corresponde nombrar, y que es mayor de lo que parece. Seis planos no cubren 61 residencias, y el edificio tiene 25 pisos. Los planos publicados llegan al piso 17. Ocho pisos completos —más una residencia de media planta de 5.810 pies interiores que aparece en la hoja de disponibilidad sin plano en circulación— no tienen plano publicado. La uniformidad de la arquitectura de servicio se afirma sobre los seis planos disponibles, que cubren dos tercios de la altura de la torre. El tercio superior queda sin verificar, y es precisamente el tercio donde el producto es más grande y más caro.
Conviene la precisión, porque las dos uniformidades no son equivalentes. Oceana sostiene arquitectura idéntica sobre un rango de producto de 7,1x: de 1.323 a 9.371 pies cuadrados. Rivage la sostiene sobre 1,46x. Ambos son uniformes; solo uno lo es a través de un rango amplio. Es más fácil ser uniforme cuando el producto varía poco.
Donde los dos edificios divergen radicalmente es en el exterior:
| Terraza sobre interior | |
|---|---|
| Rivage, seis planos | 8,1% – 17,8% |
| Oceana, planos publicados | 17,0% – 106,2% |
El rango de Rivage es el más estrecho del corredor por un margen amplio, y es estable dentro de cada línea: los seis planos difieren en décimas de punto entre la variante de piso 2 y la de pisos 3–17. La línea C, la más pequeña de las tres, lleva la terraza más grande en términos absolutos — 585 pies contra 388 en las líneas A y B. En Rivage la terraza no escala con la unidad.
Son dos productos distintos sobre el mismo frente de playa. En Oceana, una parte sustancial de lo que se compra es exterior. En Rivage, no.
Lo que este dato no resuelve. La arquitectura es documental y verificable en planos. Si el servicio se presta efectivamente no lo es — y en Rivage no hay historial operativo que consultar. Ninguno.
Lo que cuesta cada uno, con las cifras que existen
De Oceana existen ambas cifras, verificadas contra fuente oficial y expresadas por pie cuadrado por año: cuota de mantenimiento $25,27, impuesto predial $30,84, total $56,11.
De Rivage existe una. La cuota de mantenimiento estimada es de $2,10 por pie cuadrado por mes — $25,20 por año. Prácticamente idéntica a la de Oceana. Construcción nueva, misma manzana, misma cuota por pie.
El lado impositivo no existe. No hay valor tasado hasta que el Tasador registre el activo entregado, y el activo se entrega en 2027. Un comprador que firma hoy compromete capital contra aproximadamente la mitad de su costo de tenencia, y esa mitad no es calculable en el momento de la firma.
Esto ya se nombró en el análisis de las tres torres St. Regis como característica de la categoría. Aquí adquiere un referente concreto: los $30,84 por pie de Oceana son lo que el lado impositivo produce en esa manzana una vez que existe.
Con una advertencia que va en la dirección incómoda, y que conviene enunciar sin cifra. El impuesto predial sigue al valor tasado, y el valor tasado sigue al precio de la unidad. Los precios por unidad de Rivage —de $14.100.000 a $26.100.000 sobre el inventario disponible— están por encima de los niveles a los que Oceana ha transado producto comparable. No hace falta reconciliar denominadores para saber la dirección: será más alto. Cuánto más alto no es calculable hoy, y expresarlo como porcentaje exigiría el mismo denominador que la sección de medición acaba de invalidar.
Los $30,84 por pie de Oceana son un piso de referencia, no un pronóstico.
Tres exclusiones que corresponde nombrar. La póliza maestra está financiada dentro de la cuota. La póliza individual del propietario no se cuantifica. Y una cuota estimada antes de la entrega es lo menos firme de todas las cifras de este análisis: se fija cuando el presupuesto operativo real se aprueba, y la asociación bajo control del desarrollador no puede eximir ni reducir el financiamiento de reservas antes de la transferencia.
Lo que este dato no resuelve. Entrega una referencia de carga en la misma manzana. No entrega el presupuesto operativo de Rivage, que no existe, ni el nivel de reservas con que la asociación arrancará, ni la primera derrama — las tres variables que deciden si $25,20 por pie es el número correcto o el número inicial.
Lo que un precio publicado no es
Este es el punto más transferible del análisis, y aplica a cualquier preconstrucción del corredor.
La hoja de disponibilidad de Rivage declara al pie que los precios están sujetos a cambio sin previo aviso. La estructura de depósito publicada es 30% al contrato, 10% al top-off, 60% al cierre. En la práctica, 20% al contrato es alcanzable y el saldo se negocia por unidad una vez que el comprador selecciona.
Y la hoja del 13 de agosto contiene un error verificable. La unidad 202 aparece con 4.358 pies cuadrados. La unidad 202 está en el piso 2, y el plano de la línea B en piso 2 registra 4.215 pies interiores; los 4.358 corresponden a la variante de pisos 3–17. La diferencia de 143 pies subestima el precio por pie de esa unidad en 3,4%: aparece a $4.268 y corresponde a $4.412. Publicada, la unidad 202 parece la más barata por pie del edificio. Corregida, queda en el medio del conjunto.
Nada de esto es irregular. Es lo que una hoja de precios de preconstrucción es: una posición de apertura, unidad por unidad, sobre un producto que todavía no existe. El comprador que la lee como un arancel está haciendo una suposición que le cuesta dinero.
Lo que este dato no resuelve. Establece dónde abre el desarrollador. No establece dónde transa nada.
Las dos decisiones que no son la misma
De Oceana Bal Harbour es observable casi todo. Nueve años de operación. Dieciséis cierres registrados con un diferencial pedido-cierre de −7,99%, el más amplio del corredor sobre una muestra real. Residencia principal declarada en 10,6% de las unidades. Titularidad no individual en 76,3%. Relación terraza-interior de 17,0% a 106,2%. Un contrato anual comparable que arroja una relación costo-anual/valor de 4,46%. Y está disponible para arrendar.
De Rivage Bal Harbour es verificable la estructura y nada de la operación. Fee simple sobre una parcela cuya restricción es física y comprobable. Reducción de densidad del 31%. Arquitectura de servicio que iguala la mejor del corredor entregado. Un gradiente por piso más pronunciado que el de St. Regis Sunny Isles, la única otra preconstrucción del corredor con hoja de disponibilidad publicada y comparable. Cuota por pie prácticamente idéntica a la de su vecino de nueve años.
Y cero historial operativo. Ninguna administración que evaluar, ningún comportamiento estacional que observar, ningún perfil de residente que verificar, ningún estándar de servicio efectivamente prestado.
Los dos edificios están en la misma manzana. Esa proximidad no es una nota de color: es la razón por la que el edificio sin historial operativo puede someterse a diligencia desde el edificio que tiene nueve años de él. No es un argumento general a favor de arrendar. Es el caso específico en el que el comparable está a cien metros.
Lo que ningún dato de este texto resuelve. Cómo opera un edificio de este tier en agosto contra cómo opera en enero. Si la capacidad de amenidad se usa o es ornamental. Cómo responde la administración cuando algo falla. Ninguna de las tres aparece en un plano, en una hoja de precios ni en el catastro — y en un edificio que todavía no existe, tampoco aparecerá antes de la firma.
Las cifras de Rivage Bal Harbour provienen de la hoja de disponibilidad del desarrollador con fecha 13 de agosto de 2026, de los planos publicados del proyecto, y del folio 12-2226-001-0150 de la Oficina del Tasador de Propiedades de Miami-Dade. La transacción del penthouse se reporta según Traded Miami y está bajo contrato, no registrada. Las cifras de Oceana Bal Harbour provienen de registros de transacción cerrada del MLS del sur de Florida, del Tasador de Propiedades y del Recaudador de Impuestos de Miami-Dade. Superficie de Oceana: Adjusted Square Footage catastral. Superficie de Rivage: interior publicado por el desarrollador, según el método que su propio descargo describe. Todo precio pedido se identifica como tal. Este documento tiene carácter educativo. No constituye oferta de venta ni recomendación de inversión, fiscal ni legal.
Este análisis publica el gradiente por línea, la reconciliación de denominadores y el referente de carga; no publica cuál línea ni cuál piso corresponde a un mandato concreto. Esa selección se resuelve contra el plazo de tenencia, el patrón de uso previsto y la decisión de ocupar o mantener — variables que la hoja de disponibilidad no contiene y que el promedio del edificio no puede sustituir.
Análisis mensual del corredor. Uno al mes.
