El contrato que produce información y el que produce vivienda cara
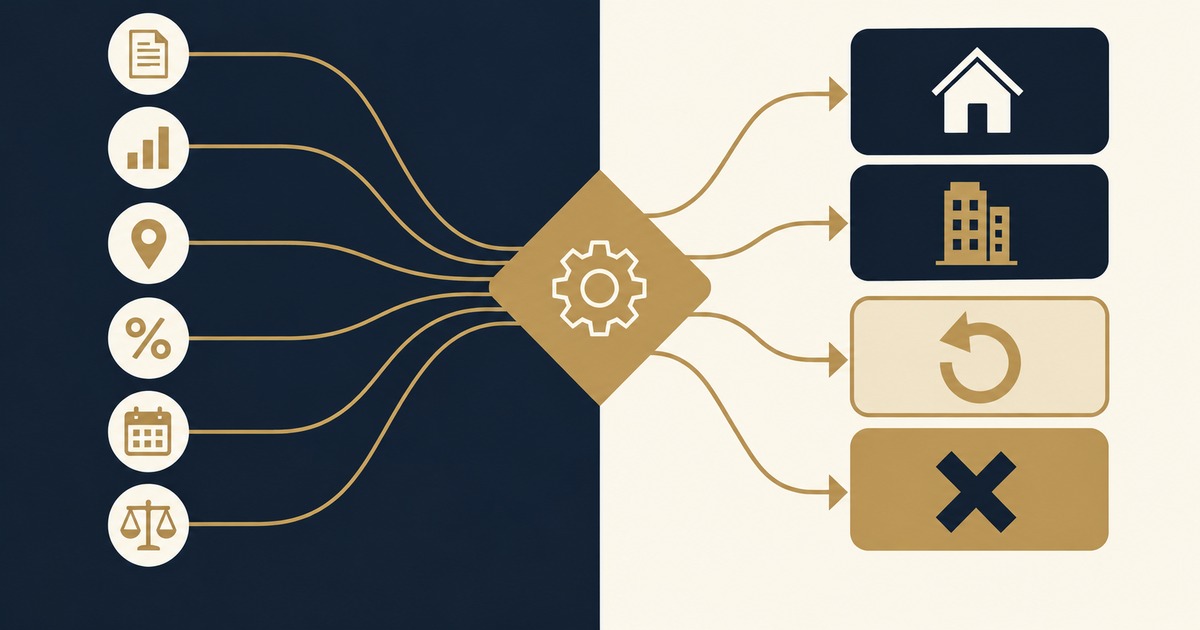
Seis variables, cuatro salidas: el procedimiento de decisión del año de diligencia
Dos análisis anteriores de esta práctica establecieron dos cosas distintas. El primero, que el registro público del corredor no contiene la información que decide entre dos edificios del mismo tier: cómo opera un edificio en agosto contra cómo opera en enero, si la capacidad de amenidad se usa o es ornamental, cómo responde la administración cuando algo falla. El segundo, que existe al menos un caso donde el comparable está a cien metros del activo objetivo.
Ninguno de los dos dice cómo se elige.
Este texto es el procedimiento. No es una recomendación de arrendar: de las cuatro salidas que admite, dos no producen ninguna transacción de compra. Es el procedimiento para determinar si el año corresponde y, si corresponde, qué contrato produce evidencia utilizable.
El interés declarado
Esta práctica opera en el corredor Bal Harbour – Sunny Isles y se beneficia tanto del arrendamiento como de la compra que eventualmente lo siga. El lector debe pesarlo.
Primero: si corresponde arrendar
La primera pregunta no es dónde. Es si.
Antes de las seis variables hay una sola condición que descalifica: ¿qué incertidumbre material intenta resolver la residencia, y qué decisión de asignación cambiaría según lo observado?
Si el lector conoce a fondo el submercado y el tier —porque ha residido allí de forma recurrente durante años, porque ya opera un activo comparable, porque la decisión está tomada y solo falta ejecutarla— la evidencia adicional tiene valor marginal. El resultado correcto del procedimiento es no arrendar, y proceder con el análisis de asignación sobre el activo concreto.
El año de información no es un paso obligatorio. Es un gasto que se justifica cuando existe una incertidumbre relevante que la evidencia vivida puede efectivamente reducir. Cuando esa incertidumbre no existe, es un costo sin retorno.
Lo que esta condición resuelve y lo que no. Establece si el año aplica. No establece dónde, ni por cuánto tiempo, ni bajo qué estructura.
Las seis variables, y qué prueba cada una
Un arrendamiento comparable no es un arrendamiento parecido. Es un arrendamiento que somete a prueba las variables que informan la compra. Seis, y cada una responde una pregunta distinta:
Ubicación y patrón de vida. Prueba si el submercado es compatible con el uso previsto: distancias reales, tráfico en temporada, acceso de invitados, cómo se resuelve un día ordinario. Falla cuando el arrendamiento se toma en un submercado adyacente que se asumía equivalente. Costo del fallo: doce meses observando un patrón de vida que no es el que se va a comprar.
Densidad. Prueba la experiencia de ocupación efectiva: cuánta gente hay en los ascensores, en la piscina, en la playa, en el estacionamiento, y en qué meses. Falla cuando el edificio arrendado tiene un número de residencias sustancialmente distinto al objetivo. Un edificio de 56 residencias y uno de 236 no producen la misma experiencia diaria aunque compartan tier y manzana.
Perfil de residentes. Prueba quién vive efectivamente ahí: proporción de residencia principal, presencia de familias, rotación, uso estacional. Falla cuando el edificio arrendado tiene una composición de titularidad muy distinta. Es la variable menos visible desde afuera y la que más determina el carácter cotidiano del edificio.
Estándar de servicio. Prueba lo que el edificio efectivamente presta, no lo que anuncia: tiempo de respuesta, rotación de personal, comportamiento bajo carga en temporada alta. Falla cuando el edificio arrendado opera en un tier de servicio distinto. Es la variable que el material de venta describe con más entusiasmo y menos evidencia.
Modelo operativo. Prueba cómo está organizada la operación: si hay operador hotelero, si hay unidades de ocupación transitoria dentro de la misma estructura, si la administración es interna o contratada. Falla cuando el modelo del edificio arrendado difiere estructuralmente del objetivo. Un edificio con inventario hotelero escriturado en la misma planta que las residencias no es un proxy de un edificio puramente residencial.
Estructura de gobernanza, donde exista evidencia comparable. Prueba cómo se toman las decisiones y cómo se financian: presupuesto operativo, nivel de reservas, historial de derramas, relación entre residentes y administración. La calificación importa: cuando el objetivo es preconstrucción, no existe gobernanza que comparar, y esta variable solo se infiere con cautela.
La regla que gobierna el conjunto: un arrendamiento seleccionado únicamente por renta o por precio no produce diligencia; produce vivienda cara.
Lo que estas seis variables resuelven y lo que no. Nombran qué debe coincidir. No las ordenan por peso, y el peso relativo se desplaza según el mandato.
La exclusión, y por qué existe
El procedimiento excluye los contratos de plazo inferior a doce meses. La razón no es la duración. Es la estacionalidad, y los datos del corredor la muestran directamente.
En One Bal Harbour, 10295 Collins Avenue, seis contratos cerraron durante doce meses corridos: tres de plazo semestral y tres de plazo anual o superior. Lo que ordena esas seis cifras no es el plazo. Es el mes de cierre.
Los dos contratos semestrales más caros por pie cerraron en diciembre y enero —$12,67 y $11,70 por pie cuadrado al mes—, dentro de la temporada alta. El tercer contrato semestral cerró en septiembre a $7,02: por debajo de los otros dos por un margen amplio, y dentro del rango de los contratos anuales.
| Plazo | Media | Rango | n |
|---|---|---|---|
| Semestral | $10,46/SF/mes | $7,02 – $12,67 | 3 |
| Anual o superior | $7,32/SF/mes | $5,35 – $8,65 | 3 |
La diferencia de medias es de 42,9%. Se enuncia como aritmética sobre tres registros contra tres en un solo edificio, no como resultado de mercado: una muestra de ese tamaño establece una dirección, no una distribución. Lo que sostiene la exclusión es el mes de cierre, no el promedio.
Un contrato que abarca una sola temporada mide el precio de esa temporada, no el comportamiento del edificio. Y para efectos de diligencia, un plazo que no atraviesa el ciclo completo no permite observar la variación que es precisamente el objeto de la observación.
Por la misma razón, los contratos de veinticuatro meses no quedan excluidos: atraviesan el ciclo igual que uno anual. La exclusión no es contra la duración larga; es contra el plazo que no cubre el año.
Lo que esta exclusión resuelve y lo que no. Establece qué contratos producen evidencia comparable. No establece qué plazo corresponde a un calendario concreto.
Las cuatro salidas, con sus condiciones
Un procedimiento sin salidas definidas no es un procedimiento. Cada una tiene su condición.
Comprar durante el arrendamiento. Condición: la evidencia se completa antes del vencimiento y el objetivo califica. El marco no fija cuándo ocurre eso; algunas de las seis variables se resuelven en los primeros meses y otras requieren el ciclo completo, y cuáles pesan más depende del mandato. Advertencia que corresponde nombrar: comprar no extingue el arrendamiento. La renta corre hasta el vencimiento. Cuando la compra se estructura uno o dos meses antes del término —para dar tiempo a amoblar y preparar la mudanza— esos meses se pagan por duplicado, renta y carga de propiedad simultáneas.
Comprar al término. Condición: el conjunto de observación está completo, el objetivo califica y la oportunidad sigue disponible. Es la salida que el marco supone por defecto y no es la más frecuente.
Arrendar de nuevo. Condición: la pregunta sigue abierta, o el objetivo específico no está disponible en la ventana. No es un fracaso del procedimiento. Es el resultado correcto cuando la evidencia todavía no resuelve la decisión, y el costo marginal de un segundo año se evalúa contra la misma asignación que el primero informó.
No comprar. Condición: nada de lo observado califica. El submercado no corresponde al uso previsto, el tier no sostiene el precio, o la evidencia vivida contradice lo que el material documental sugería.
Esta última salida merece una línea, porque es la que distingue un procedimiento de una recomendación. Un marco cuya salida válida incluye no comprar es difícil de publicar para un operador cuya remuneración dependa de que la compra ocurra. Dos de estas cuatro salidas no producen transacción de compra alguna, y las dos están dentro del procedimiento por diseño, no como concesión.
La quinta configuración
Existe una quinta que no es una salida sino una superposición, y es la de mayor valor cuando el objetivo es preconstrucción.
En preconstrucción el edificio no existe. No hay administración que evaluar, ni estándar de servicio efectivamente prestado, ni perfil de residente que verificar. El comprador firma, deposita, y espera entre tres y cinco años para descubrir si pagó por un estándar operativo o por un logotipo.
En esa configuración el arrendamiento deja de ser un costo previo a la compra. El comprador ejecuta el contrato de preconstrucción, arrienda un comparable del mismo tier durante la obra, y llega a la entrega habiendo verificado en un edificio real las variables que el suyo todavía no puede mostrar. El costo del arrendamiento deja de ser el precio de esperar y pasa a ser el precio de residir mientras se espera.
Un límite que corresponde nombrar: un buen comparable reduce incertidumbre operativa, pero no hace diligencia sobre la ejecución de obra, la calidad de entrega, ni la economía futura de una asociación que aún no existe. Eso es materia documental y de especialistas, y se aborda por separado.
Lo que el procedimiento no resuelve
Las seis variables se pueden verificar. Las cuatro salidas se pueden anticipar. Hay una variable que no admite ninguna de las dos cosas.
Las fechas de entrega se mueven.
Un plazo de arrendamiento fijado contra una entrega proyectada es una posición sobre el calendario de un desarrollador. Si la entrega se adelanta, el arrendamiento se solapa y se paga por duplicado. Si se retrasa dieciocho meses y quedan cuatro de contrato, el comprador tiene capital comprometido en un activo que no existe y ninguna residencia donde esperarlo.
Ese riesgo no se elimina con una variable adicional en la lista. Se administra con la estructura del contrato, y la estructura correcta depende de cosas que ninguna lista publicada contiene.
Las cifras de arrendamiento provienen de registros de transacción cerrada del MLS del sur de Florida para One Bal Harbour, 10295 Collins Avenue, en la ventana de doce meses corridos verificada a agosto de 2026: seis contratos, tres de plazo semestral y tres de plazo anual o superior. Superficie: Adjusted Square Footage catastral de la Oficina del Tasador de Propiedades de Miami-Dade. Este documento tiene carácter educativo. No constituye oferta de venta ni recomendación de inversión, fiscal ni legal.
Este texto publica las seis variables, la exclusión y las cuatro salidas; no publica cómo se estructura el plazo cuando la entrega del activo objetivo puede desplazarse. Cuánta holgura construir, cuándo una opción de renovación es preferible a un plazo inicial más largo, y qué hacer cuando la entrega se corre dieciocho meses con cuatro de contrato restantes, dependen del historial de entrega del desarrollador concreto y de las disposiciones de demora del contrato específico. Con esos dos elementos a la vista, el plazo se estructura contra un calendario real en lugar de contra uno proyectado.
Esta práctica asesora a principales latinoamericanos que asignan capital propio, y a los asesores patrimoniales que presentan clientes en Florida.
