Rivage Bal Harbour: 61 unidades, 56 unidades, y por qué ambas cifras son correctas
Qué puede verificarse hoy sobre este edificio, qué cambia con cada contrato, y qué no existe todavía
Seis fuentes publicadas describen este edificio. Ninguna coincide con otra en el número de unidades, la cantidad de pisos, el rango de superficies, la fecha de entrega ni el precio de entrada.
No es un error de una de ellas. Es que varias están midiendo cosas distintas, en momentos distintos, sin decir cuál.
Este texto reconcilia las seis contra la ficha técnica del desarrollador, identifica qué cifra corresponde a qué, y separa lo verificable hoy de lo que no está fijado todavía.
El interés declarado
Esta práctica tiene un contrato ejecutado en este edificio. Douglas Elliman, la correduría a través de la cual se prestan los servicios inmobiliarios, es el corredor exclusivo del proyecto.
Ambos hechos son más pesados que la declaración habitual de esta práctica, y por eso se enuncian antes que cualquier dato. El lector debe pesarlos íntegramente al leer lo que sigue, incluidas las conclusiones que le resulten favorables.
Qué publica cada fuente
| Unidades | Pisos | Superficie | Entrega | Entrada | |
|---|---|---|---|---|---|
| Firma de arquitectura | 61 | 24 | — | — | — |
| Canal del desarrollador | — | — | — | — | $13.000.000 |
| Sitio de corretaje A | 56 | 25 | 3.869 – 17.521 | — | — |
| Sitio de corretaje B | 56 | — | 3.284 – 12.700 | — | — |
| Sitio de corretaje C | 56 | 24 | — | 2026 | — |
| Sitio de corretaje D | 61 | 24 | — | 2027 | $8.000.000 |
| Ficha del desarrollador | 61 de diseño | 25 | 3.284 – 12.603 | — | — |
Consultadas el 17 de septiembre de 2026.
El conteo: 61 de diseño, 56 hoy
La ficha técnica del desarrollador enumera 15 residencias de tres dormitorios, 30 de cuatro y 8 de cinco — 53 en total — más tres tipologías de penthouse: Lower Penthouse en los pisos 22 y 24, Bay Penthouse en los pisos 22, 23 y 24, y Ocean Penthouse en los pisos 23, 24 y 25.
Ocho penthouses sobre 53 residencias: 61 unidades de diseño.
Las dos cifras son correctas y describen momentos distintos. Compradores de este edificio han adquirido dos y hasta tres unidades contiguas para combinarlas en una sola residencia. Cada combinación reduce el conteo. 61 es el diseño; 56 es una fotografía posterior.
Lo que este dato no resuelve. El conteo no es desconocido: es no fijado. No queda determinado hasta que las escrituras se registren, y ninguna fuente publicada fecha su propia cifra. Un lector que compare 61 contra 56 está comparando dos instantes, no dos afirmaciones en conflicto.
El rango de superficies, y la cifra que no pertenece
La ficha del desarrollador publica, por tipología:
| Tipología | Pisos | Superficie |
|---|---|---|
| 3 dormitorios (C) | 2–17 | 3.284 – 3.297 pies |
| 4 dormitorios (A y B) | 2–17 | 4.215 – 4.810 pies |
| 5 dormitorios (A y B) | 18–21 | 5.810 – 6.655 pies |
| Lower Penthouse (A) | 22, 24 | 9.464 pies |
| Bay Penthouse (C) | 22, 23, 24 | 8.677 pies |
| Ocean Penthouse (A) | 23, 24, 25 | 12.603 pies |
El rango real es 3.284 a 12.603 pies.
Una fuente publicada enuncia el rango como 3.869 a 17.521 pies. Ninguna residencia de la ficha alcanza 17.521 por sí sola: la mayor es el Ocean Penthouse, con 12.603. La cifra superior sólo puede corresponder a una residencia combinada, publicada dentro de un rango que en su extremo inferior describe unidades de diseño.
Ese rango mezcla, sin advertirlo, unidades como fueron diseñadas y una unidad como quedó después de combinarse. Un lector que calcule precio por pie sobre sus extremos está midiendo dos objetos distintos.
Otra fuente publica “2 dormitorios desde USD 8.000.000”. En este edificio no existen residencias de dos dormitorios.
Dos convenciones de medición, sobre el mismo plano
El extremo inferior también se publica de dos maneras: 3.284 pies en una fuente, 3.869 en otra.
No es una discrepancia. Es la diferencia entre superficie interior y superficie total con terraza, que esta práctica ya documentó en nueve edificios del corredor.
La unidad 403, en la hoja de disponibilidad del desarrollador fechada el 13 de agosto de 2026, se publica con 3.297 pies interiores y 3.882 pies totales. Sobre un precio de lista de $14.100.000:
| Superficie usada | $/pie |
|---|---|
| Interior, 3.297 | $4.277 |
| Total, 3.882 | $3.632 |
Mismo apartamento, mismo precio, misma fuente. 17,7% de diferencia según cuál cifra entre en el denominador.
En preconstrucción no existe catastro contra el cual contrastar ninguna de las dos: el Tasador registra la superficie ajustada cuando el activo se entrega, no cuando se vende.
El precio de entrada, y qué tipo de cifra es
El proyecto se publicó inicialmente con un precio de entrada de $8.000.000. El desarrollador publica hoy, en su propio canal, un rango que arranca en $13.000.000. La unidad disponible más económica en la hoja del 13 de agosto de 2026 es la 403, a $14.100.000.
Tres observaciones, en el orden en que importan.
El precio de entrada se movió. De $8.000.000 a $14.100.000 en el mismo proyecto.
Ninguna de esas cifras es un cierre. Son precios de lista sobre una hoja de disponibilidad del desarrollador. Un precio de lista se identifica como precio de lista; un cierre registrado, como cierre registrado. La diferencia entre ambos nunca se difumina.
Y lo que efectivamente se ha transaccionado en este edificio no está publicado en ninguna parte. No aparece en el catastro, porque el edificio no se ha entregado. No aparece en el MLS, porque las ventas de preconstrucción del desarrollador no se publican allí. La distancia entre lo que se pide y lo que se transacciona existe en este producto, y no es visible desde fuera.
Lo que este dato no resuelve. Este texto no establece cuál es esa distancia. Establece que la única cifra pública es un precio de lista, y que quien compare este edificio contra otro usando esa cifra está comparando un pedido contra lo que sea que el otro esté publicando.
El costo de tenencia, y por qué es la cifra menos firme
El desarrollador estima $2,10 por pie cuadrado interior al mes, con todo incluido excepto electricidad.
Sobre la unidad 403 — 3.297 pies interiores — eso son aproximadamente $6.924 al mes, unos $83.000 al año, antes de impuestos sobre la propiedad, seguro de contenido y electricidad.
Es una estimación, y es la cifra menos firme de todo este análisis. Se fija cuando se aprueba el presupuesto operativo real, y la asociación bajo control del desarrollador no puede eximir ni reducir el financiamiento de reservas antes de la transferencia.
Hay algo más que no puede saberse todavía. En nueve edificios entregados del corredor, la dispersión de la cuota entre unidades del mismo edificio va desde el 0,6% hasta el 68%, según cómo la Declaración asigne el porcentaje de propiedad sobre elementos comunes. En un edificio sin Declaración inscrita, no hay forma de saber a cuál de los dos extremos pertenecerá.
La entrega
El desarrollador apunta a 2027. Fuentes publicadas indican 2026 y 2027.
El juicio de esta práctica, enunciado como juicio y no como dato: por experiencia con preconstrucción en este corredor, principios de 2028 es el escenario realista. La fecha no queda fijada hasta que la construcción concluye, y ninguna fuente publicada — incluida ésta — puede afirmarla.
Importa porque determina desde cuándo corre el costo de tenencia.
Las variables que deciden si continuar
Este texto no argumenta a favor ni en contra de este edificio. Lo que sí puede hacer es enunciar sobre qué descansa esa decisión, porque las cuatro variables ya aparecen arriba y conviene verlas juntas:
El denominador. Qué convención de superficie está detrás de la cifra que le mostraron, y qué queda del precio por pie una vez corregida.
La prima no medible. No existe comparable entregado de categoría en este submercado. Quien compre aquí asume que la prima es razonable sin poder contrastarla contra un cierre.
El costo de tenencia no fijado. $2,10 por pie interior es una estimación anterior al presupuesto operativo, y la dispersión entre unidades del mismo edificio puede ir del 0,6% al 68% según lo que diga una Declaración que todavía no existe.
La distancia entre lo pedido y lo transaccionado. La única cifra pública es un precio de lista.
Ninguna de las cuatro se resuelve leyendo. Dos de ellas no se resuelven todavía en absoluto.
Lo que no está medido, y no se va a fabricar
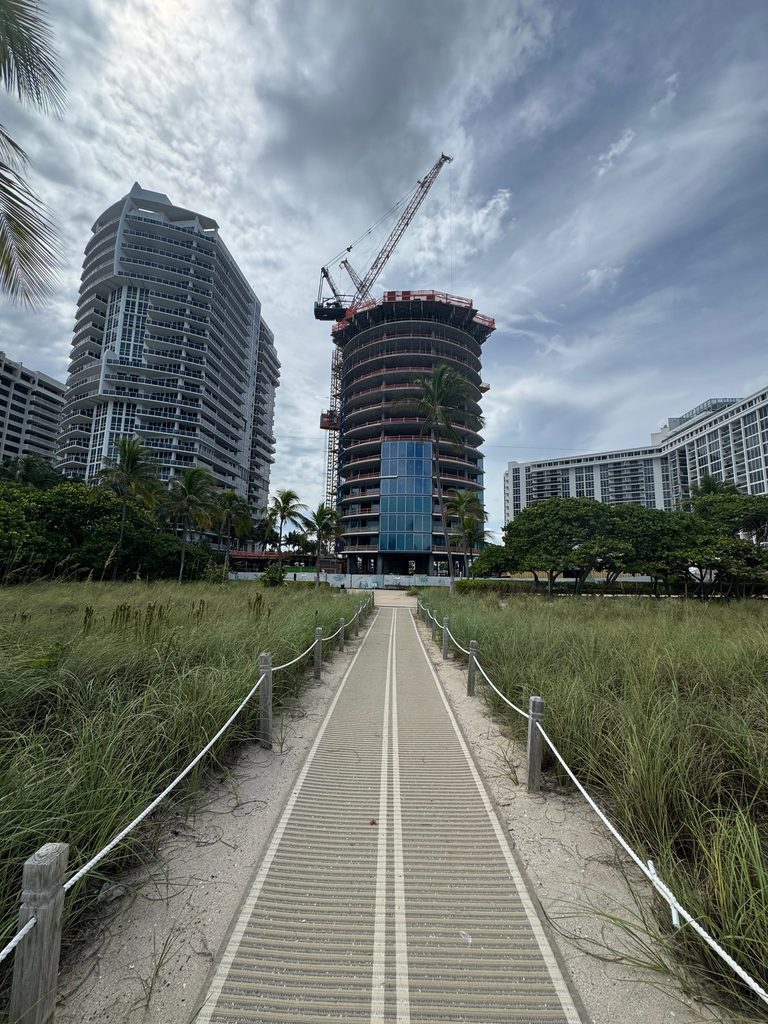
Este edificio no tiene comparable entregado de su categoría en Bal Harbour. El inmueble más reciente del submercado es anterior, y ninguno combina la misma tipología, densidad y escala de residencia. La comparación contra el activo entregado más cercano — y qué establece y qué no — se publicó por separado en el análisis comparativo de Rivage y Oceana.
Cuando no existe un comparable válido de categoría, la prima no es medible, y se dice así en lugar de fabricarla. Este texto no publica un múltiplo contra el corredor porque no hay contra qué medirlo.
Esa es una imposibilidad con fecha: se resuelve cuando el edificio se entrega y registra cierres. Es distinta de las que no se resuelven nunca.
Las cifras de tipología, superficie y distribución por piso provienen de la ficha técnica publicada por el desarrollador del proyecto. El precio de la unidad 403 y sus dos superficies provienen de la hoja de disponibilidad del desarrollador fechada el 13 de agosto de 2026; los precios de preconstrucción están sujetos a cambio sin previo aviso. Las cifras en conflicto provienen de la firma de arquitectura del proyecto, del canal propio del desarrollador y de cuatro sitios de corretaje que publican fichas del edificio, consultados el 17 de septiembre de 2026. La dispersión de cuotas por edificio proviene de nueve edificios entregados del corredor Bal Harbour – Sunny Isles, verificados a agosto de 2026. Este documento tiene carácter educativo. No constituye oferta de venta ni recomendación de inversión, fiscal ni legal.
Con la ficha que le entregaron y el número de unidad, las dos convenciones de superficie se separan hoy y el precio por pie se recalcula sobre la base que corresponda. Lo que no se resuelve leyendo: qué línea y qué piso de este edificio justifican la prima que se les asigna dentro de la propia estructura de precios del desarrollador, y qué queda de esa prima una vez corregido el denominador. Eso se resuelve sobre una unidad concreta, y en preconstrucción se estima — no se consulta.
Y antes de esa pregunta hay otra, para quien todavía está decidiendo si este edificio merece examen: cuál de las cuatro variables de arriba pesa más contra la situación concreta de quien compra. Esa ponderación depende del plazo, la estructura y el propósito del capital, y no se publica porque cambia con cada caso.
Análisis mensual del corredor. Uno al mes.
